Domain bremsmotor.de kaufen?
Wir ziehen mit dem Projekt
bremsmotor.de um.
Sind Sie am Kauf der Domain
bremsmotor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bremsmotor.de kaufen?
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **

Ähnliche Suchbegriffe für Nießbrauch
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBE Saunaofen ohne Steuerung,10,5 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **


Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
Wird Nießbrauch im Grundbuch eingetragen?
Ja, Nießbrauch kann im Grundbuch eingetragen werden. Dabei handelt es sich um ein dingliches Recht, das dem Nießbraucher das Recht gibt, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Die Eintragung im Grundbuch dient der öffentlichen Kenntlichmachung dieses Rechts und schützt somit die Rechte des Nießbrauchers. Es ist wichtig, den Nießbrauch im Grundbuch einzutragen, da dies die Rechtssicherheit für alle Beteiligten gewährleistet und mögliche Streitigkeiten vermeiden kann. Die Eintragung erfolgt auf Antrag des Nießbrauchers beim zuständigen Grundbuchamt. **
Top-Angebote
Produkte zum Begriff Nießbrauch:
-
Töpferscheibe, einstellbare Geschwindigkeit, benutzerfreundliche Steuerung, Pedalideal zum lernen: diese töpferscheibe ist für den bildungsbereich konzipiert und somit perfekt für schulen und hobbygeschäfte.kompaktes design: ihre geringe stellfläche ermöglicht eine effiziente nutzung begrenzter arbeitsbereiche.benutzerfreundliche steuerung: verfügt über ein flexibles fußpedal zur einfachen geschwindigkeitsanpassung und -kontrolle.effiziente leistung: arbeitet leise und effizient, was eine produktive und angenehme töpfererfahrung ermöglicht. Spezifikation: material: aluminiumlegierungsradraddurchmesser: 25 cm (9,8")nennleistung: 280wgeschwindigkeit: 0300 u/min stufenlos einstellbardrehrichtung: positiv/negativarbeitsgeräusch: <60 dbmaximale belastung: 5 kg / 8 kgabmessungen (l x b x h): 53 x 40 x 38 cmeinheitstyp: setDie von Ihnen gekaufte Variante ist:Pedal hohe effizienz mit einstellbarer geschwindigkeit: ausgestattet mit einem einstellbaren geschwindigkeitsbereich von 0-300 u/min ermöglicht diese maschine den benutzern, die raddrehzahl zu kontrollieren, um ker306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
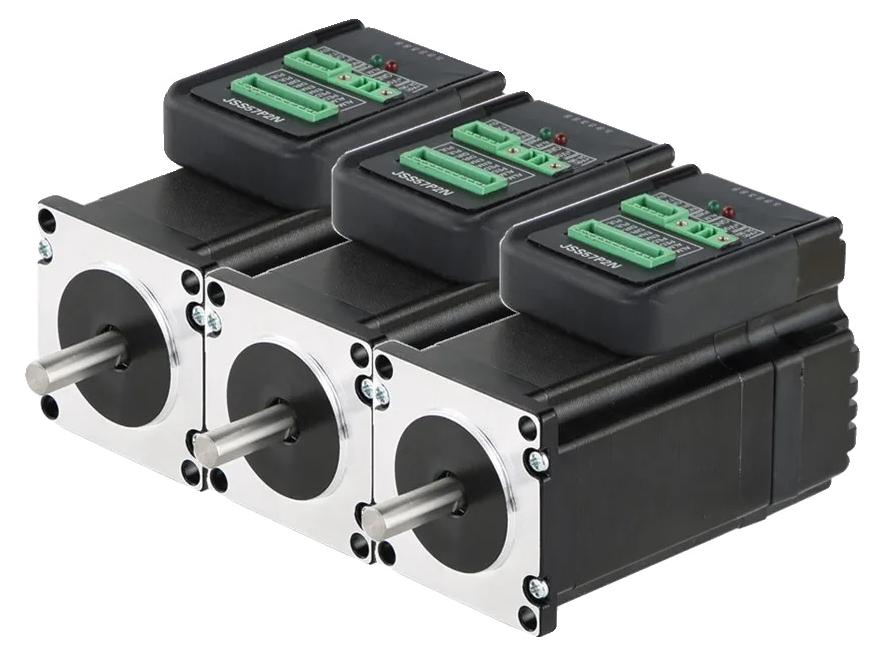
Schrittmotor, Geschlossener Regelkreis, Verbesserte Drehmoment und Geschwindigkeit, 3 Stück ein LosVerbesserte Effizienz: Profitieren Sie von automatischen Anpassungen, die den Motor bei optimalen Temperaturen halten und die Langlebigkeit sowie Leistung verbessern.Vielseitige Kompatibilität: Dieses Produkt passt sich mühelos an verschiedene mechanische Bedingungen an und ist somit für eine Vielzahl von Anwendungen geeignet.Schnelle Reaktion: Erreichen Sie präzise Kontrolle mit Unterstützung für schnelle Puls-Eingaben, die schnelle Anpassungen und Reaktionsfähigkeit ermöglichen.Spezifikationen: Haltemoment: 2 N.m Schrittwinkel: 1,8 Grad Phase: 2 Ausgangsstrom: Spitze 6,0 A (variiert mit der Last) Spannung: DC 24-48 V Frequenz: 0-200 KHz Typ: Hybrid Anschlussdraht: 3 Stück Kompatibilität: Geeignet für Fräsmaschinen und CNC-FräserDie Variante, die Sie kaufen, ist:3 Stück im PaketDie von Ihnen gekaufte Variante ist:3 Stück ein Los488,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 4,5 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3305,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Nießbrauch?
Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Der Nießbrauchsberechtigte hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten. Dieses Recht kann durch einen Vertrag oder ein Testament festgelegt werden. Der Eigentümer behält jedoch weiterhin das Eigentum an der Immobilie und kann über sie verfügen. Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchberechtigten oder nach Ablauf einer bestimmten Frist. **
-
Ist Nießbrauch eine Schenkung?
Ist Nießbrauch eine Schenkung? Diese Frage lässt sich nicht pauschal beantworten, da Nießbrauch und Schenkung zwei unterschiedliche rechtliche Konzepte sind. Beim Nießbrauch erhält eine Person das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne es zu besitzen. Bei einer Schenkung hingegen überträgt der Schenker sein Eigentum freiwillig und ohne Gegenleistung auf den Beschenkten. Es ist jedoch möglich, dass eine Schenkung mit einem Nießbrauchrecht verbunden wird, was rechtliche und steuerliche Auswirkungen haben kann. Letztendlich hängt die Einordnung als Schenkung oder Nießbrauch von den konkreten Umständen des Falls ab und sollte im Zweifelsfall von einem Rechtsexperten geklärt werden. **
-
Ist Nießbrauch eine Dienstbarkeit?
Ja, Nießbrauch ist eine Form der Dienstbarkeit. Bei einem Nießbrauch hat eine Person das Recht, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht kann entweder auf Lebenszeit oder für einen bestimmten Zeitraum gewährt werden. Im Gegensatz zu anderen Dienstbarkeiten wie dem Wegerecht oder dem Leitungsrecht bezieht sich der Nießbrauch speziell auf die Nutzung einer Immobilie. Insgesamt ist der Nießbrauch also eine spezifische Art von Dienstbarkeit, die das Nutzungsrecht an einer Immobilie regelt. **
-
Was bedeutet Nießbrauch steuerlich?
Was bedeutet Nießbrauch steuerlich? Nießbrauch bezeichnet das Recht, eine Immobilie oder ein Vermögen zu nutzen, ohne Eigentümer zu sein. Steuerlich gesehen wird der Nießbraucher als wirtschaftlicher Eigentümer behandelt und muss daher eventuell Steuern auf die Nutzung des Vermögens zahlen. Es ist wichtig, die steuerlichen Auswirkungen des Nießbrauchs im Voraus zu klären, um unerwartete Steuerbelastungen zu vermeiden. In einigen Fällen kann der Nießbrauch auch steuerliche Vorteile bieten, zum Beispiel durch Abschreibungen oder steuerliche Vergünstigungen. Es empfiehlt sich daher, sich von einem Steuerberater oder Anwalt beraten zu lassen, um die steuerlichen Aspekte des Nießbrauchs zu verstehen. **
Ähnliche Suchbegriffe für Nießbrauch
-
Harvia QUBE Saunaofen ohne Steuerung,10,5 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harvia VEGA Saunaofen ohne Steuerung,Leistung 6,0 kWHarvia VEGA Saunaofen ohne Steuerung Der Harvia VEGA Saunaofen ohne Steuerung ist ein elektrisch betriebener Wandofen aus korrosionsbeständigem Edelstahl, der speziell für Heim- und Familiensaunen konzipiert wurde. Das kompakte Gehäuse ermöglicht eine platzsparende Montage an der Saunawand, wodurch auch kleinere Kabinen effizient beheizt werden können. Das Gerät wird ohne integrierte Steuerung geliefert, weshalb zur Inbetriebnahme ein separates, externes Steuergerät erforderlich ist, das von einer Elektrofachkraft installiert werden muss. Die Bauweise ist robust und langlebig, ausgelegt für einen zuverlässigen Dauerbetrieb, und die elektrische Leistung ist auf die jeweiligen Raumgrößen abgestimmt, sodass eine gleichmäßige Wärmeverteilung in kleinen bis mittelgroßen Saunakabinen gewährleistet ist. Leistungsdaten und Kapazität — Varianten und technische Eckwerte Die VEGA-Baureihe deckt kleine bis mittelgroße Saunaräume ab. Das empfohlenen Raumvolumen variieren je nach Modell und Leistung von 4,5 kW Leistung / Vega BC45E / Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E / Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E / Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E / Größe der Saunakabine: 8-14 m3 Die elektrische Anschlusswerte sind modellabhängig und die Abmessungen der Baugröße ist (B)450 x (T)310 x (H)540 mm. Die Steinladung liegt üblicherweise im Bereich von etwa 20 kg. Als empfohlene Stein-/Korngröße wird Ø 5–10 cm genannt. Genaue Werte (Leistung, empfohlene Raumgröße, Steinvolumen) sollten vor Bestellung am konkreten Modell geprüft werden. Montage, Sicherheit und Hinweise zur Installation Die Installation des Saunaofens VEGA erfolgt per Wandaufhängung. Elektrische Anschluss- und Sicherheitsabstände sind in der Herstellerdokumentation genau geregelt. Für die sichere Nutzung sind die Vorgaben aus dem Installations- und Benutzerhandbuch zu beachten (u. a. Mindestabstände zur Decke und zu brennbaren Bauteilen, korrekte Schutzleiter- und Sicherungsgrößen sowie die Pflicht zur fachmännischen Elektroinstallation). Das Handbuch enthält detaillierte Angaben zu Montage, Anschlussklemmen, empfohlenen Kabelquerschnitten und zu Wartungs- bzw. Prüfhinweisen, die strikt einzuhalten sind. Steuerverfahren: separates Steuergerät erforderlich Anschlusskabel: 400 V 3N~ / 230 V 1N~ Abmessungen B x T x H: 450 x 310 x 540 mm Gewicht: 11 kg Saunakabinen-Höhe: 1900 mm Steinmenge: 20 kg SteinØ: 5–10 cm 4,5 kW Leistung / Vega BC45E Größe der Saunakabine: 3-6 m3 6,0 kW Leistung / Vega BC60E Größe der Saunakabine: 5-8 m3 8,0 kW Leistung / Vega BC80E Größe der Saunakabine: 7-12 m3 9,0 kW Leistung / Vega BC90E Größe der Saunakabine: 8-14 m3322,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
-
Wann endet der Nießbrauch?
Der Nießbrauch endet in der Regel mit dem Tod des Nießbrauchers. Es kann aber auch durch vertragliche Vereinbarungen oder durch Erfüllung des Zwecks, für den der Nießbrauch eingeräumt wurde, enden. Ein Nießbrauch kann auch durch gerichtliche Entscheidung aufgehoben werden, wenn der Nießbraucher seine Pflichten nicht erfüllt oder gegen die Vereinbarungen verstößt. Es ist wichtig, die genauen Bedingungen und Regelungen des Nießbrauchsvertrags zu beachten, um zu bestimmen, wann der Nießbrauch endet. In jedem Fall sollte im Zweifelsfall rechtlicher Rat eingeholt werden. **
-
Was bedeutet Nießbrauch im Grundbuch?
Was bedeutet Nießbrauch im Grundbuch? Nießbrauch ist ein Recht, das es einer Person ermöglicht, ein Grundstück oder eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Dieses Recht wird im Grundbuch eingetragen und kann beispielsweise durch einen Vertrag oder ein Testament festgelegt werden. Der Nießbraucher hat das Recht, die Immobilie zu bewohnen, zu vermieten oder die Erträge daraus zu erhalten, solange er die Nutzung nicht missbraucht. Der Eigentümer behält jedoch weiterhin die Verfügungsgewalt über die Immobilie und kann über Verkauf oder Belastung entscheiden. **
-
Wird Nießbrauch im Grundbuch eingetragen?
Ja, Nießbrauch kann im Grundbuch eingetragen werden. Dabei handelt es sich um ein dingliches Recht, das dem Nießbraucher das Recht gibt, eine Immobilie zu nutzen und daraus Nutzen zu ziehen, ohne Eigentümer zu sein. Die Eintragung im Grundbuch dient der öffentlichen Kenntlichmachung dieses Rechts und schützt somit die Rechte des Nießbrauchers. Es ist wichtig, den Nießbrauch im Grundbuch einzutragen, da dies die Rechtssicherheit für alle Beteiligten gewährleistet und mögliche Streitigkeiten vermeiden kann. Die Eintragung erfolgt auf Antrag des Nießbrauchers beim zuständigen Grundbuchamt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.